Se estima que aproximadamente uno de cada cinco conductores de California no tiene seguro, una tasa alrededor de un tercio más alta que la nacional. Para entender la magnitud y el costo del problema de los conductores sin seguro en California, en Sweet James analizamos las estimaciones publicadas de conductores sin seguro de los 50 estados y Washington, D. C., y luego examinamos lo que una falta de cobertura les cuesta a los conductores de ambos lados de un choque.
Nuestro análisis se basa en las estimaciones de 2023 del Insurance Research Council (IRC), que se calculan a partir de reclamaciones de seguros. Estos datos muestran qué tan común fue conducir sin seguro ese año; no cuentan los autos sin seguro que circulan por las carreteras. De hecho, no existe ningún recuento diario verificado de ese tipo.
Junto con esas estimaciones, revisamos las leyes de California y las tarifas oficiales para responder tres preguntas: cómo se compara California con el resto del país, qué protección tiene una víctima cuando el otro conductor no puede pagar y qué costos se acumulan para un conductor sin cobertura.
La brecha de cobertura de California en el contexto nacional
La tasa estimada de conductores sin seguro en California, del 20,4 %, se compara con una cifra nacional del 15,4 % en 2023. Al restar una de la otra se obtiene una brecha de 5,0 puntos porcentuales. Medida con respecto a la tasa nacional, esa brecha hace que la tasa de California sea un 32,5 % más alta.
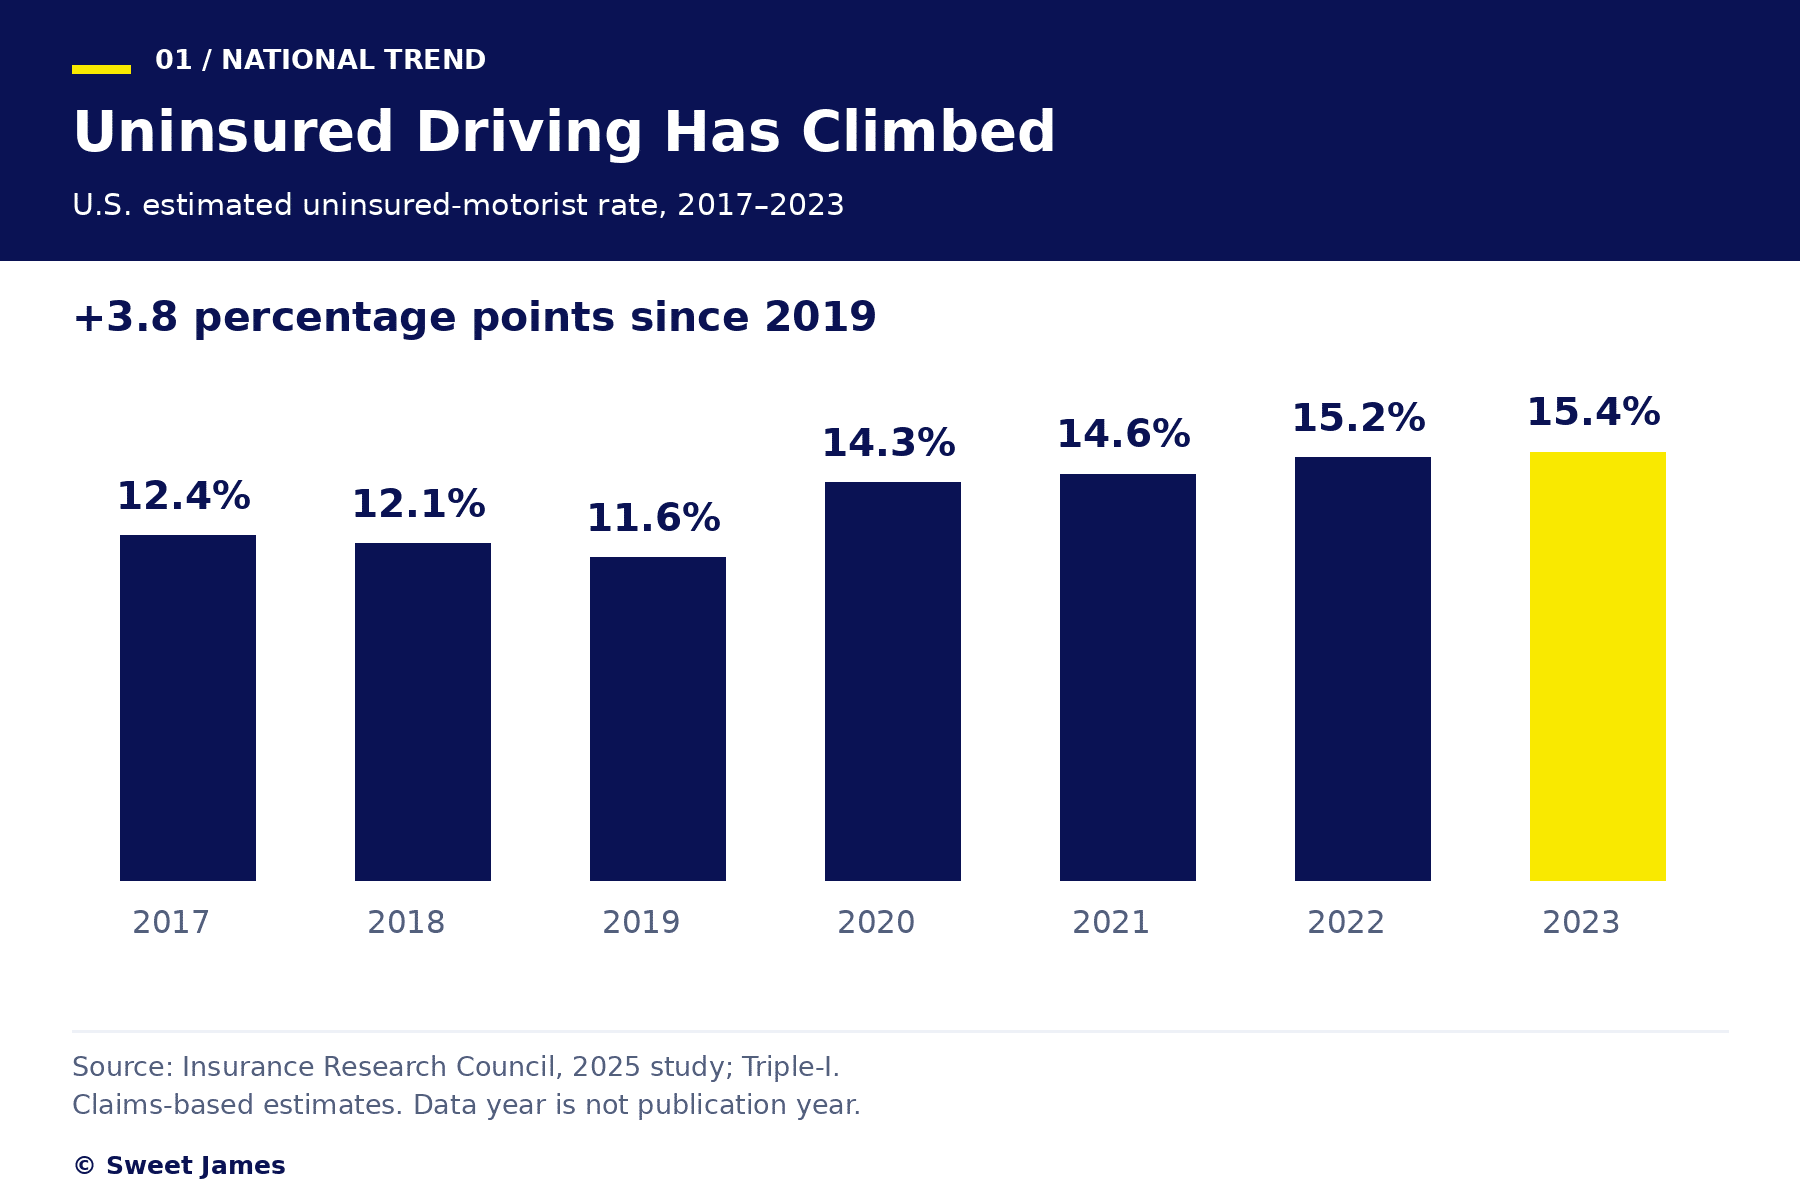
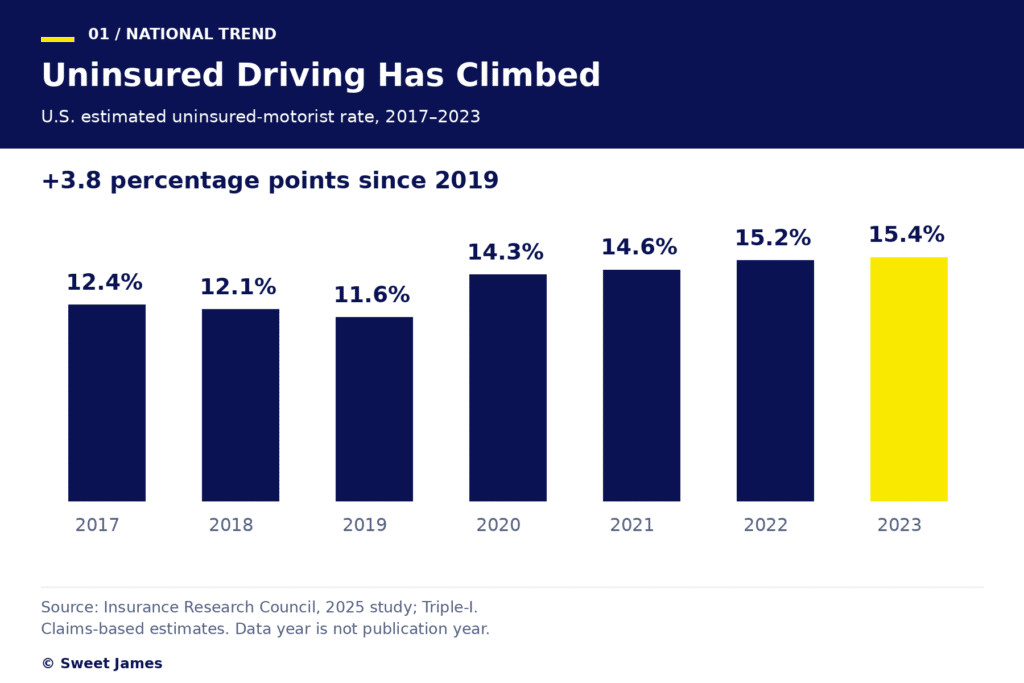
La propia cifra nacional ha cambiado considerablemente en los últimos años: subió con fuerza antes de estabilizarse. La estimación aumentó del 11,6 % en 2019 al 15,4 % en 2023, un alza de 3,8 puntos porcentuales, o del 32,8 %. De ese aumento neto, el 71,1 % ocurrió entre 2019 y 2020. Aunque los datos establecen cuándo se produjo el aumento, no identifican una causa. Desde entonces, la tasa se ha estabilizado y solo cambió ligeramente, del 15,2 % en 2022 al 15,4 % en 2023.
Todas estas cifras se refieren a conductores sin ningún seguro. El IRC también publica una medida más amplia que incluye a los conductores con seguro insuficiente, cuyas pólizas podrían no cubrir el costo total de los daños que causan. Según esa medida, el 33,4 % de los conductores de EE. UU. no tenían seguro o tenían un seguro insuficiente en 2023.
Volviendo a las estimaciones que solo cuentan a los conductores sin seguro, California ocupa el 8.º lugar entre 51 jurisdicciones, incluido D. C., y el 7.º entre los estados. Su brecha de cobertura estimada está por encima del nivel nacional, y una comparación estado por estado muestra lo grandes que pueden ser las diferencias entre estados.
Llame o envíe un mensaje al (800) 900-0000 o complete un formulario de Evaluación Gratuita de Caso
Dónde son más altas las tasas de conductores sin seguro
La comparación sitúa a Mississippi en primer lugar, con una tasa estimada de conductores sin seguro del 28,2 %. California, con un 20,4 %, se encuentra en el grupo de tasas más altas.
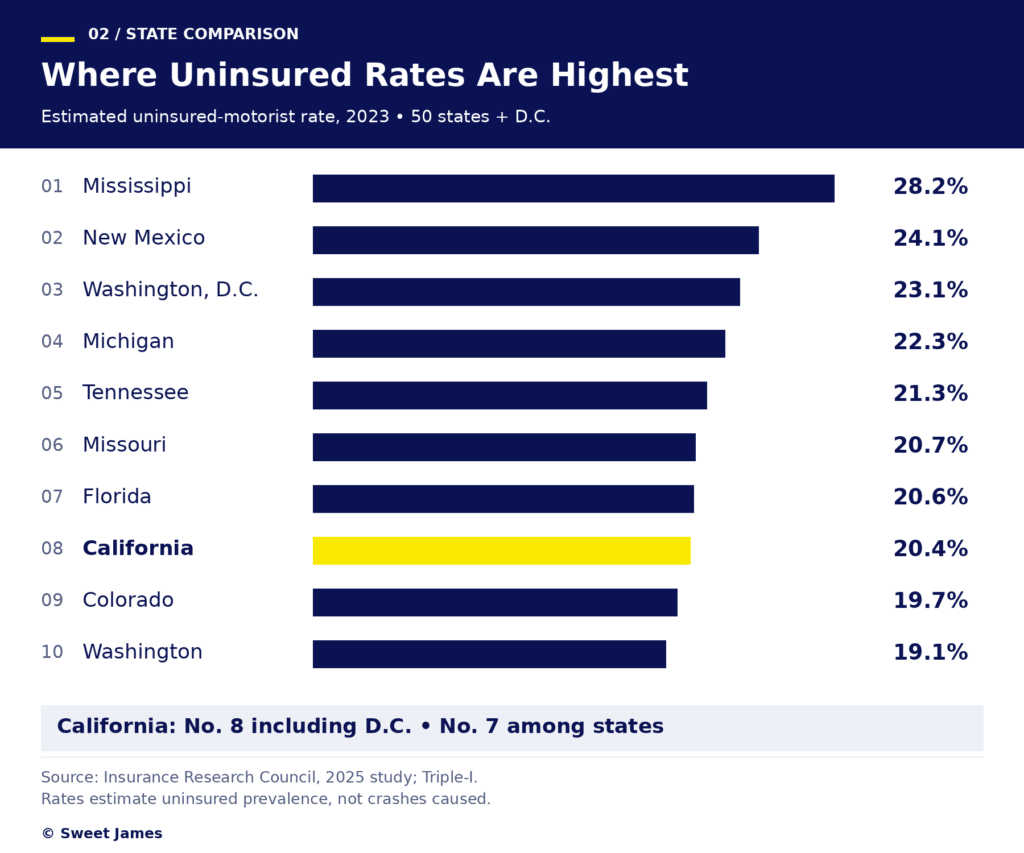
En el otro extremo de la escala, Maine tiene la estimación más baja, con un 5,7 %. La tasa de Mississippi es 4,95 veces la de Maine, una diferencia de 22,5 puntos porcentuales, mientras que la tasa de California es 3,58 veces la de Maine.
Entre esos dos extremos, 15 estados y D. C. están por encima de la tasa nacional del 15,4 %, y los 35 estados restantes están por debajo. Si se deja fuera a D. C. y solo se clasifican los estados, Georgia (19,0 %) entra en los 10 primeros.
La posición de California destaca aún más frente a sus vecinos y otros estados grandes. Su tasa está 5,7 puntos porcentuales por encima de la de Oregón, 9,3 por encima de la de Nevada y 9,8 por encima de la de Arizona. También está 5,9 puntos por encima de la de Texas y 11,8 puntos por encima de la de Nueva York, y queda solo 0,2 puntos por detrás de Florida.
Estas clasificaciones miden qué tan común es conducir sin seguro en cada estado. No muestran dónde los conductores sin seguro causan más choques, y no hay estimaciones verificadas de conductores sin seguro para ciudades individuales.
Las clasificaciones indican la magnitud de la brecha de cobertura, pero su costo económico recae en la persona que queda con una lesión o un vehículo dañado.
Llame o envíe un mensaje al (800) 900-0000 o complete un formulario de Evaluación Gratuita de Caso
¿Qué pasa cuando el otro conductor no puede pagar?
Para esa persona, la carga empieza con el propio choque. Nuestro análisis de las estimaciones de 2024 del National Safety Council (NSC) muestra que el costo económico promedio de una lesión aumenta mucho según su gravedad: una lesión incapacitante cuesta 3,87 veces más que una lesión evidente.
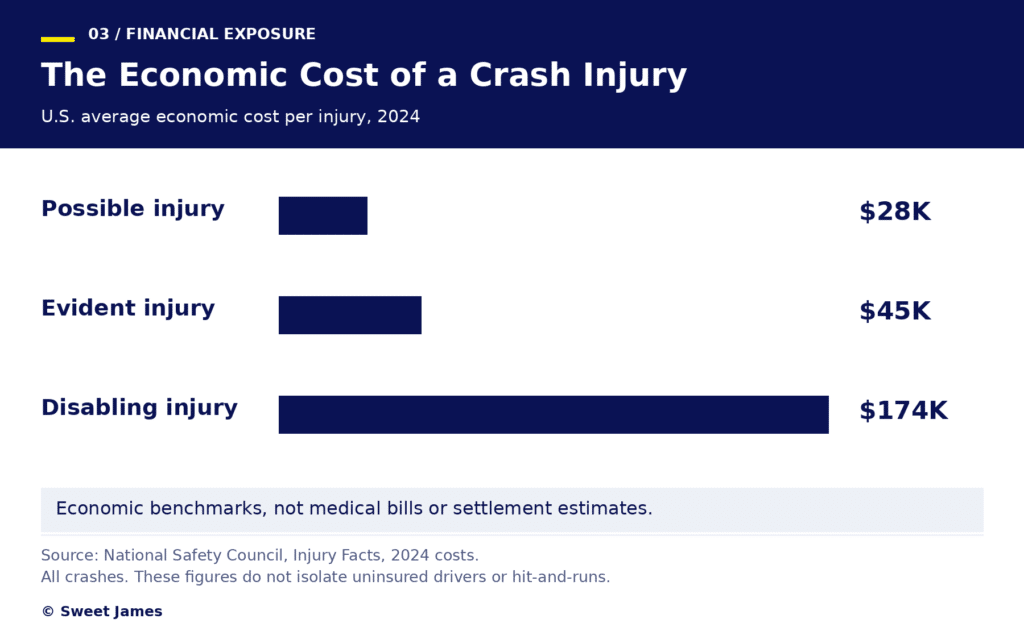
Estas cifras son valores de referencia nacionales del costo económico. No son facturas médicas ni montos de acuerdos, y no reflejan pérdidas específicas de los choques con conductores sin seguro. Lo que una víctima termina pagando depende del tipo de pérdida y de las condiciones de su propia póliza.
Esa póliza pasa a ser clave cuando el conductor culpable no tiene seguro. En California, la cobertura de lesiones corporales por conductor sin seguro (UMBI) se aplica a las lesiones cubiertas que causa un conductor culpable sin seguro. Los daños al vehículo corresponden a la cobertura de daños a la propiedad por conductor sin seguro (UMPD), que tiene un límite de $3.500 y solo se aplica cuando se identifica al conductor sin seguro. La cobertura de choque ofrece otra vía para los daños al vehículo, sujeta a un deducible y a las condiciones de la póliza.
No todas las pólizas incluyen estas protecciones. Las aseguradoras de California deben ofrecer la cobertura por conductor sin seguro y con seguro insuficiente, pero el asegurado puede rechazarla firmando una renuncia, así que el hecho de que se ofrezca la cobertura no significa que la póliza la incluya.
Incluso cuando se aplica la UMPD, su límite puede dejar una diferencia sin cubrir. En un ejemplo hipotético con $10.000 de daños elegibles al vehículo, en el que la cobertura se aplica y se ha identificado al conductor sin seguro, $6.500 de esos daños quedarían por encima del límite de $3.500.
Los choques con fuga plantean otra cuestión. Un conductor que huye del lugar puede tener seguro, por lo que las cifras de choques con fuga no pueden interpretarse como una medida de la conducción sin seguro, y los datos no establecen cuántos choques con fuga involucran a un conductor sin seguro.
Aun así, la magnitud de los choques con fuga es considerable. Nuestra revisión de la investigación de la AAA Foundation encontró que unos 919.292 choques con fuga en EE. UU. en 2023 causaron unas 242.886 lesiones y 2.872 muertes, un 3,4 % menos muertes que la cifra de 2.972 de 2022. En California, el 10,5 % de las 28.494 muertes de tránsito entre 2017 y 2023 ocurrieron en choques con fuga, una proporción que sube al 26,4 % entre peatones y ciclistas.
Las consecuencias no recaen solo en las víctimas. El conductor sin seguro enfrenta sus propias sanciones, además de posibles límites a la compensación, incluso cuando otro conductor causó el choque.
Llame o envíe un mensaje al (800) 900-0000 o complete un formulario de Evaluación Gratuita de Caso
Una interrupción de la cobertura afecta tanto a las sanciones como a la indemnización
Esas sanciones empiezan con una multa fijada por ley, pero la multa base es solo una de las consecuencias de conducir sin seguro en California. La ley estatal también limita lo que una persona sin seguro puede recuperar después de un choque, y trata la suspensión de la licencia por un choque por separado de las medidas sobre el registro de un vehículo. Como estas consecuencias se rigen por leyes diferentes, la tabla siguiente las presenta por separado.
| Área | Lo que California exige o permite |
|---|---|
| Multas (Código de Vehículos §16029) | Primera condena: multa base de $100 a $200. Condena repetida en un plazo de tres años: multa base de $200 a $500. A ambas se suman recargos. La tabla de fianzas de 2026 del tribunal de San Diego indica una fianza base de $200 y $500 para los delitos correspondientes. |
| Cobertura mínima | $30.000 por persona, $60.000 por accidente, $15.000 por daños a la propiedad |
| Alternativas a una póliza | Depósito en efectivo o fianza de garantía de $75.000, o un certificado de autoseguro del DMV |
| Indemnización después de un choque (Código Civil §3333.4) | Por lo general, ciertos propietarios y conductores sin seguro no pueden reclamar daños no económicos |
| Licencia (Código de Vehículos §16070) | Suspensión de al menos un año después de un choque que debe reportarse sin prueba de seguro |
| Registro | El DMV puede suspenderlo por separado por falta de prueba de seguro |
Además de la multa, el Código Civil §3333.4 afecta lo que una persona sin seguro puede recuperar después de un choque. Aprobado mediante la Proposición 213 en 1996, por lo general impide que ciertos propietarios y conductores sin seguro reclamen daños no económicos, es decir, la compensación por perjuicios que no vienen con una factura, como el dolor y el sufrimiento.
La restricción puede aplicarse incluso cuando la persona sin seguro no causó el choque. Sin embargo, no impide automáticamente las reclamaciones por pérdidas económicas, como facturas médicas o salarios perdidos. La ley también incluye una excepción limitada: el propietario de un vehículo sin seguro, dentro de una categoría que define la ley, puede quedar exento si lo lesiona un conductor condenado por conducir bajo los efectos del alcohol o las drogas.
Las consecuencias para la licencia siguen un proceso aparte. Después de un choque con lesiones o muertes, o con más de $1.000 de daños a la propiedad de cualquiera de las partes, los conductores deben presentar un informe SR-1 ante el DMV en un plazo de 10 días. Un conductor que no puede demostrar que tiene seguro enfrenta una suspensión de la licencia de al menos un año y luego debe mantener una prueba de responsabilidad financiera, como un SR-22, durante tres años. Esa suspensión no depende de quién causó el choque, y el DMV también puede suspender por separado el registro de un vehículo cuando no hay prueba de seguro en su archivo.
Estas consecuencias pueden tardar meses o años en concretarse, pero no todos los costos de una interrupción de la cobertura llegan tan despacio. Una grúa supone un gasto inmediato, y uno que aumenta con cada día que el vehículo permanece en el depósito.
Llame o envíe un mensaje al (800) 900-0000 o complete un formulario de Evaluación Gratuita de Caso
La factura para recuperar el auto
La tabla oficial de tarifas de San Francisco muestra lo rápido que puede crecer ese gasto. Nuestro análisis de las tarifas actuales de la San Francisco Municipal Transportation Agency (SFMTA) encontró que recuperar un auto remolcado después de siete días en el depósito cuesta $1.213. Esa cifra supone un primer remolque estándar sin reducción de tarifas. La SFMTA indica tarifas reducidas para propietarios de bajos ingresos que cumplan los requisitos, que pagan $0 de tarifa administrativa y $111 de tarifa de remolque, y ofrece exenciones únicas más amplias para personas sin hogar que cumplan los requisitos.
Sin ninguna reducción, la factura de siete días se desglosa como se muestra a continuación.
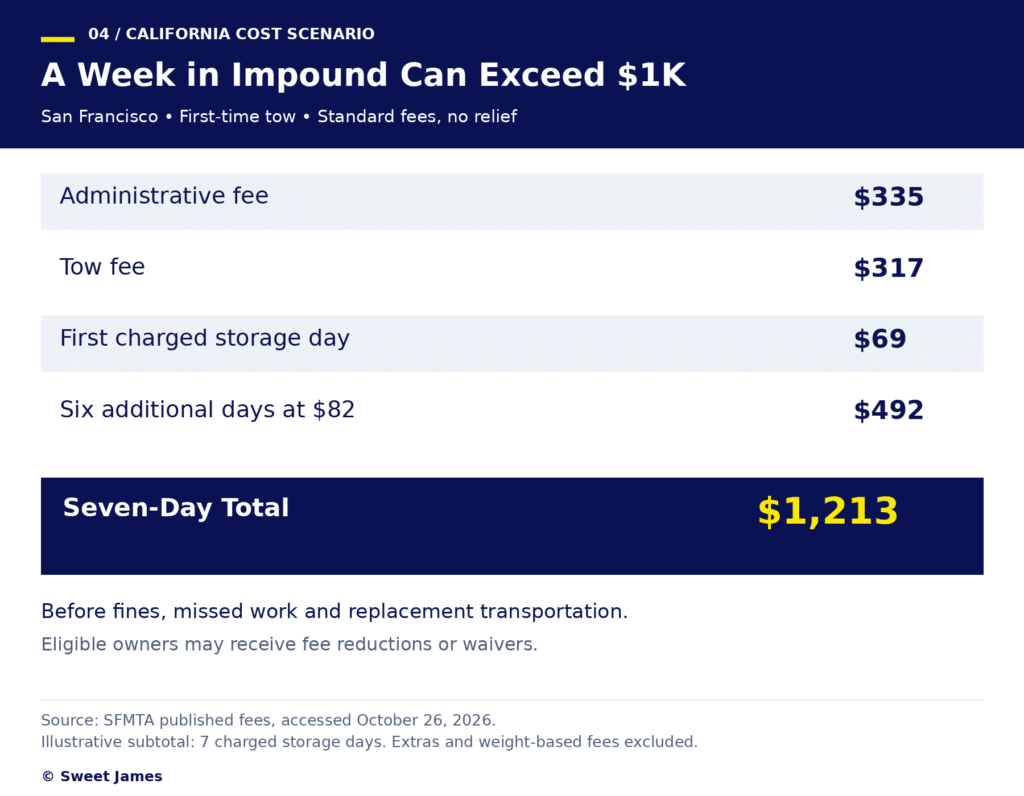
El almacenamiento es lo que hace crecer la factura. Las primeras cuatro horas son gratis, así que el mismo auto recogido después de un día de almacenamiento costaría $721. Dejarlo siete días suma $492, un aumento del 68,2 %, y el total sigue subiendo con cada día adicional.
| Días de almacenamiento | Factura total (ejemplo de San Francisco) |
|---|---|
| 1 | $721 |
| 3 | $885 |
| 7 | $1.213 |
| 14 | $1.787 |
| 30 | $3.099 |
A ese ritmo, una segunda semana suma $574 solo en almacenamiento. Los remolques repetidos también cuestan más: la tarifa administrativa sube a $385, es decir, $50 más que en un primer remolque.
En otras partes de California, las tarifas se estructuran de otra manera. Según las tarifas oficiales de Los Ángeles, vigentes desde el 1 de enero de 2026, un remolque más siete días de almacenamiento suman un subtotal de $696 si se paga con tarjeta de crédito, o $677 con otros métodos. Es una cifra parcial, ya que excluye las tarifas de liberación de la ciudad, los impuestos de estacionamiento, los recargos y el tiempo adicional de remolque, que cuesta $109 por media hora con tarjeta de crédito ($106 con otros métodos) después de la primera hora. Como las dos ciudades calculan sus facturas de manera diferente, las cifras de San Francisco y Los Ángeles no pueden compararse directamente.
En cualquiera de las dos ciudades, la factura del depósito no incluye el costo de quedarse sin vehículo. En un escenario ilustrativo, sumar un día de trabajo perdido y nueve viajes a la factura de siete días de San Francisco eleva el total a $1.684,40. El día de trabajo perdido se valora en $246,40, según el salario semanal mediano nacional del tercer trimestre de 2026, de $1.232, dividido entre una semana laboral supuesta de cinco días. Los viajes cuestan un supuesto de $25 cada uno, lo que suma $225. El día perdido y el costo de los viajes son supuestos del analista, y la cifra de $25 no es una tarifa local medida.
Como los requisitos para liberar un vehículo varían según la ciudad y la agencia, confirmar lo que se necesita antes de ir al depósito es un primer paso práctico para cualquier propietario.
Lo que una brecha de cobertura les cuesta a los conductores de California
Con aproximadamente uno de cada cinco conductores sin seguro, según las estimaciones, la tasa de California está muy por encima del nivel nacional, y un solo choque puede generar costos para los conductores de ambos lados. Las víctimas pueden descubrir que su propia póliza no alcanza, sobre todo para los daños al vehículo que superan el límite de $3.500 de la UMPD. Los conductores sin seguro pueden enfrentar sanciones y una compensación limitada que van mucho más allá de la multa original.
Muchos de esos costos llegan antes de que se resuelva cualquier reclamación, y un vehículo remolcado los aumenta por cada día que permanece en el depósito. Saber qué cubre una póliza, incluido si tiene cobertura por conductor sin seguro, les da a los conductores una idea más clara de su exposición. Nuestros abogados de accidentes de coche en California ofrecen más información sobre cómo funcionan estas reclamaciones.
Fuentes
- Insurance Information Institute: Facts + Statistics, Uninsured Motorists
- Insurance Research Council: One in Three Drivers Are Either Uninsured or Underinsured
- AAA Foundation for Traffic Safety: Understanding the Increase in Fatal Hit-and-Run Crashes
- National Safety Council Injury Facts: Guide to Calculating Costs
- California Department of Insurance: Automobile Insurance
- California Vehicle Code §16029
- Superior Court of California, County of San Diego: 2026 Bail Schedule
- California DMV: Insurance Requirements
- California Secretary of State: Proposition 213 Text
- California Civil Code §3333.4
- California DMV: Financial Responsibility (Insurance)
- SFMTA: Towed Vehicles
- SFMTA: Reduced Fees for First-Time Tow and Low-Income Individuals
- Los Angeles City Clerk: Official Police Garage Rates, Effective January 1, 2026
- Bureau of Labor Statistics: Usual Weekly Earnings, Third Quarter 2026
Llame o envíe un mensaje al (800) 900-0000 o complete un formulario de Evaluación Gratuita de Caso